Собственные торговые марки (СТМ) наступают в супермаркетах. A-бренды теряют позиции, потому что потребители всё чаще выбирают более дешёвые альтернативы. По данным консалтинговой компании Roland Berger, производители слишком мало инвестируют в обновление продуктов, а ритейлеры, напротив, делают свои СТМ более привлекательными.
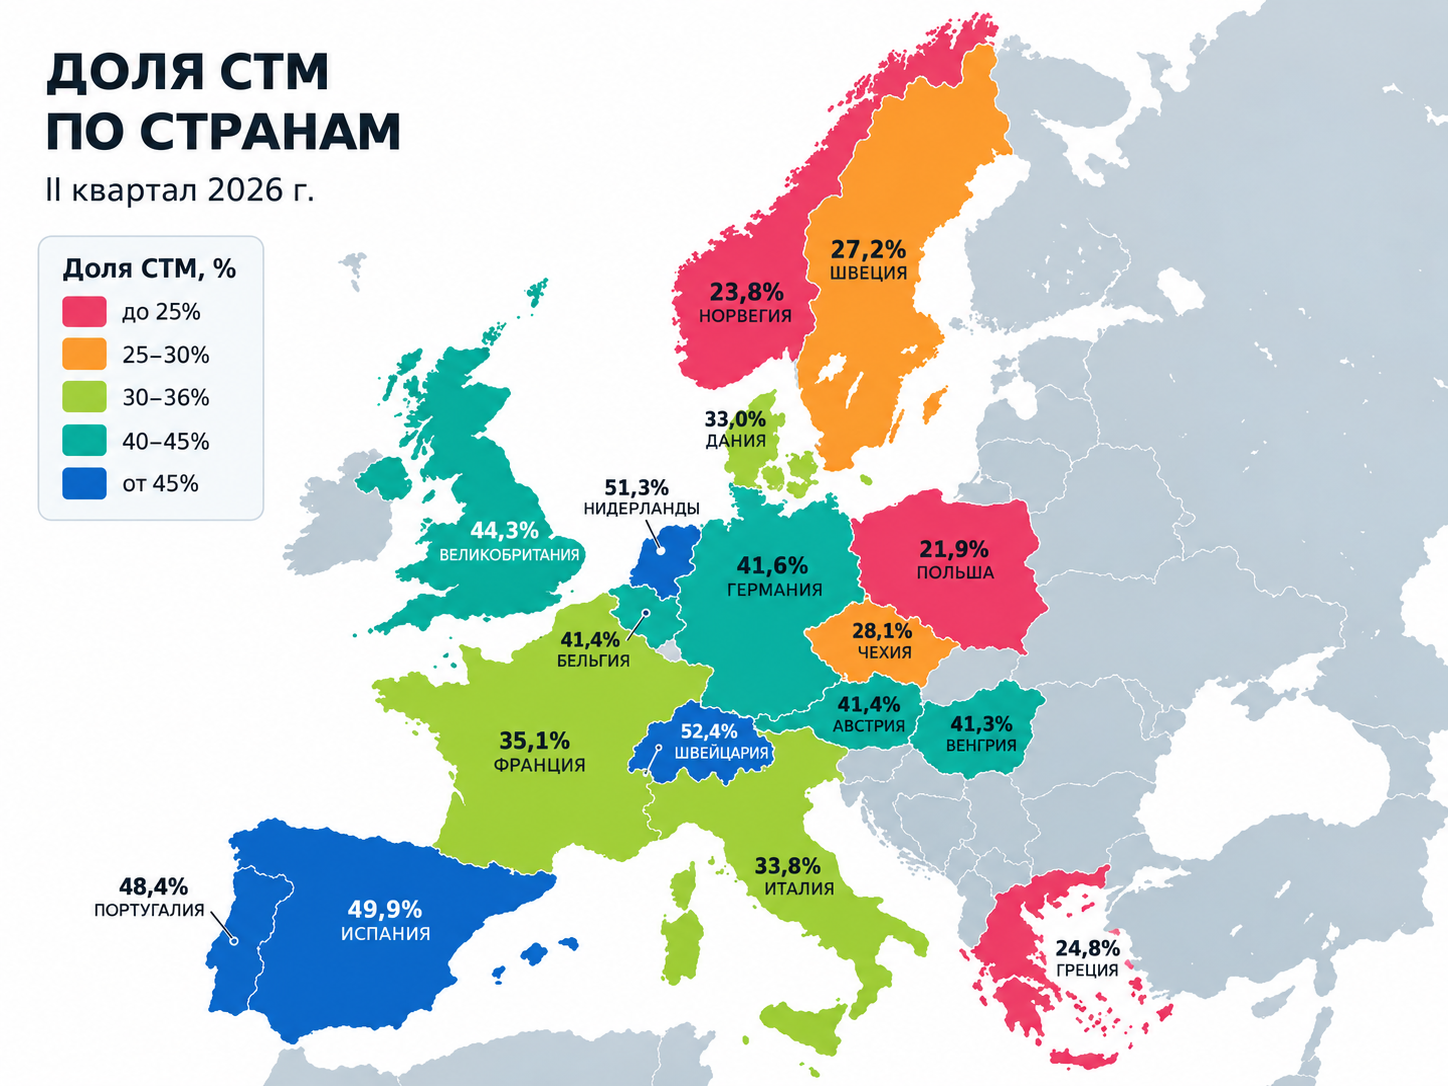
Опрос 1300 нидерландцев показал, что 21% покупают преимущественно собственные марки, а 13% — в основном A-бренды. Остальные 66% совмещают и то и другое. Из потребителей, которые время от времени или часто покупают СТМ, более четверти говорят, что хотели бы делать это чаще.
Тенденция заметна и в данных о продажах. По данным отраслевой организации PLMA, доля собственных марок в обороте нидерландских супермаркетов выросла с 42% в 2024 году до 47% в 2025 году. Двадцать лет назад эта доля составляла около 30%.
«Важную роль играет цена. Из-за роста цен на продукты питания потребители стали критичнее относиться к своим расходам. Кроме того, тот, кто однажды перешёл на более дешёвую альтернативу, не обязательно вернётся к привычному бренду, особенно при большой разнице в стоимости», — считает Дирк Мюлдер, отраслевой банкир по направлению «Торговля и ритейл».
По мнению экспертов, крупные производители A-брендов в последние годы чрезмерно сосредоточились на сокращении затрат. Такие компании, как Unilever и Heineken, тоже сталкиваются с более высокими расходами на энергию и оплату труда. В результате инновации отстают, хотя потребителям нужны новинки, чтобы сохранять интерес.
Не помогают ни ежедневная череда промоакций, ни давление краткосрочных (финансовых) целевых показателей. Рост себестоимости при относительно гораздо большей марже и потребительской цене характерен для бизнес-модели и объясняет пренебрежение брендом по сравнению с СТМ.
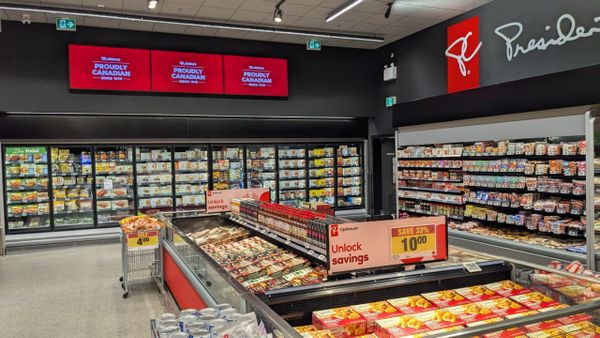
Супермаркеты же вкладываются в СТМ. Lidl предлагает более премиальные продукты для особых случаев, например для полноценного рождественского ужина. Albert Heijn за последние 10 лет представил 9 новых концепций собственных марок, среди них Terra для растительных продуктов и Care для товаров по уходу. В период 2005–2015 годов их было 5.
Таким образом, модель private label давно уже не просто дешёвая альтернатива. Они сочетают конкурентную цену с аккуратным внешним видом и всё более широким ассортиментом. Это открывает возможности для удержания клиентов и влияния на маржу. A-брендам тем временем нужно убедительнее объяснять, почему их продукты стоят своей наценки.
Известные бренды не могут бесконечно жить за счёт имени. Если собственная марка предлагает сопоставимое качество за меньшие деньги, у потребителя мало причин сохранять верность. Производителям нужно инвестировать в продукты, которые действительно что-то добавляют. Одной новой упаковки или изменённого вкуса для этого недостаточно. Ритейлеры выигрывают от сильных СТМ, но должны следить, чтобы не направлять ассортимент так однобоко, что выделяющиеся A-бренды исчезнут.
 Бюро придорожного ритейла